Goldman Sachs höjer riktkursen för det norska olje- och gasbolaget Vår Energi från 68 till 70 norska kronor och upprepar sin köprekommendation.
Goldman Sachs höjer riktkursen för Vår Energi till 70 norska kronor, från tidigare 68 kronor. Banken behåller samtidigt rekommendationen köp. Beskedet innebär en fortsatt positiv syn på det norska bolagets värdering efter den senaste tidens starka utveckling.
Vår Energi presenterade den 21 oktober rapporten för tredje kvartalet 2026. Bolaget redovisade ett kassaflöde från den löpande verksamheten efter skatt på 1,5 miljarder dollar under kvartalet. Nettoskulden uppgick till 3,1 miljarder dollar och den tillgängliga likviditeten till 7,5 miljarder dollar.
Produktionen uppgick till 369 000 fat oljeekvivalenter per dag under kvartalet. Bolagets genomsnittliga realiserade pris var 103 dollar per fat oljeekvivalent. Vår Energi har samtidigt flaggat för högre produktion under det fjärde kvartalet, när nya projekt och brunnar kommer i drift.
Stärkt position på norsk sockel
Vår Energi räknar med att den föreslagna kombinationen med danska BlueNord ska slutföras omkring årsskiftet. Affären är tänkt att skapa Europas största oberoende olje- och gasproducent, enligt bolagets egen beskrivning, med ett långsiktigt produktionsmål på omkring 450 000 fat oljeekvivalenter per dag.
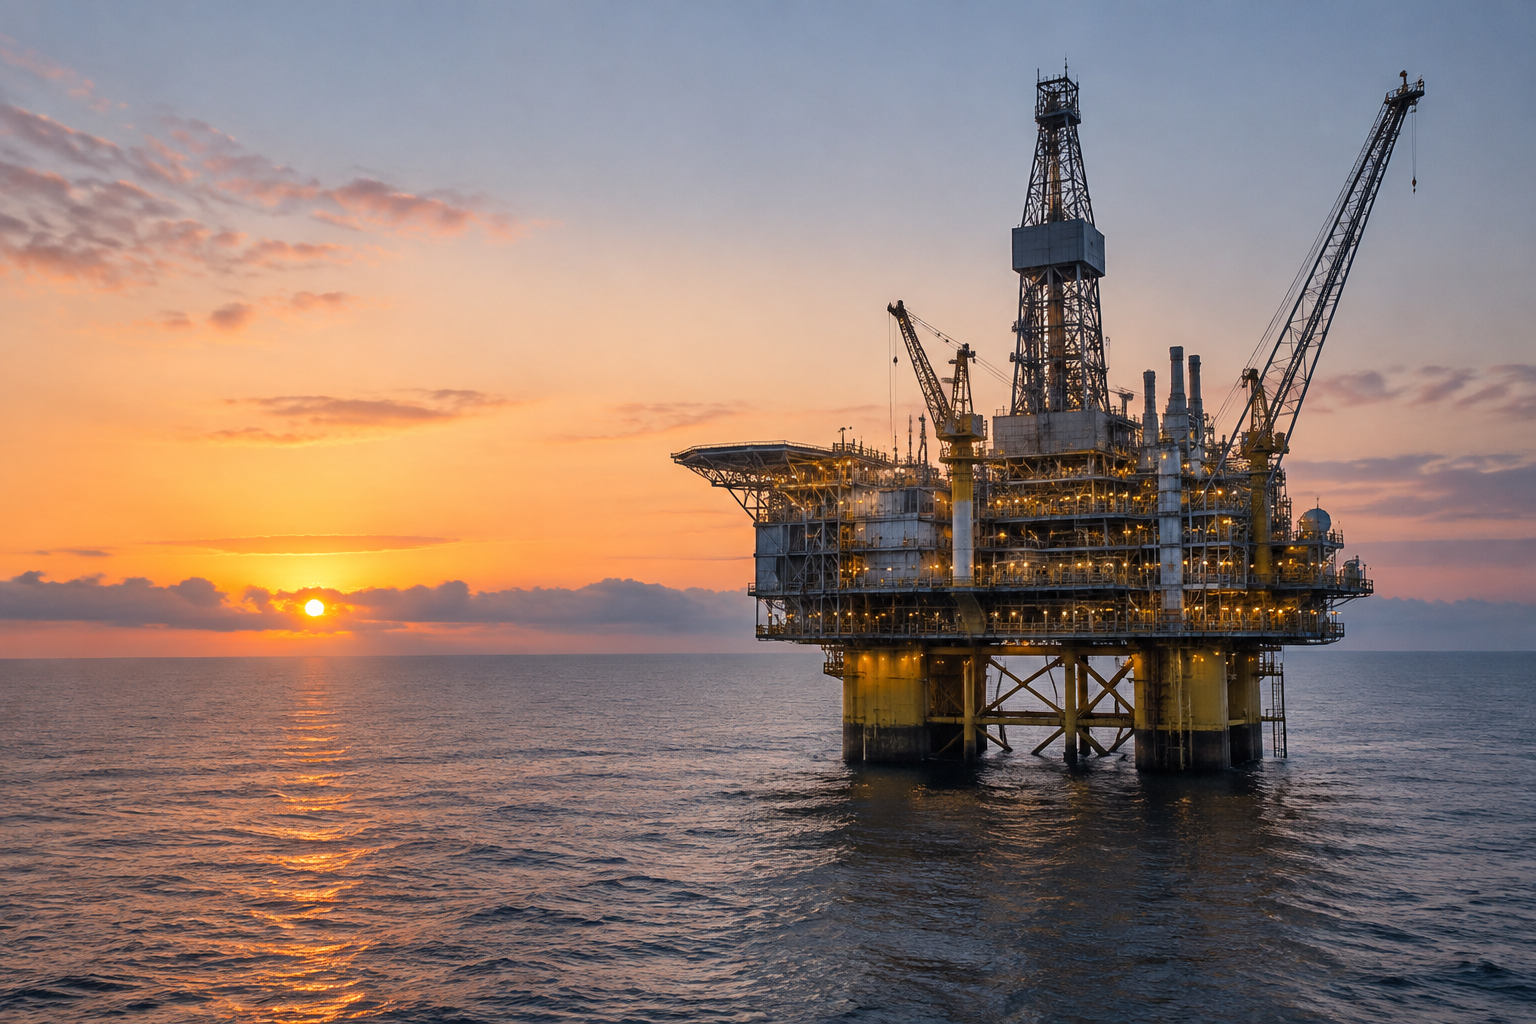
För den nordiska energimarknaden är utvecklingen främst relevant genom bolagets roll som producent av olja och naturgas på norsk kontinentalsockel. Den höjda riktkursen förändrar inte i sig tillgången på gas eller el i Sverige, men signalerar att Goldman Sachs bedömer bolagets kassaflöde, finansiella ställning och produktionsplaner som fortsatt attraktiva.
Riktkurser är analytikernas bedömningar och ska inte förväxlas med en prognos för den faktiska aktiekursen. Värderingen påverkas bland annat av olje- och gaspriser, produktion, investeringar, skatter och genomförandet av BlueNord-affären.