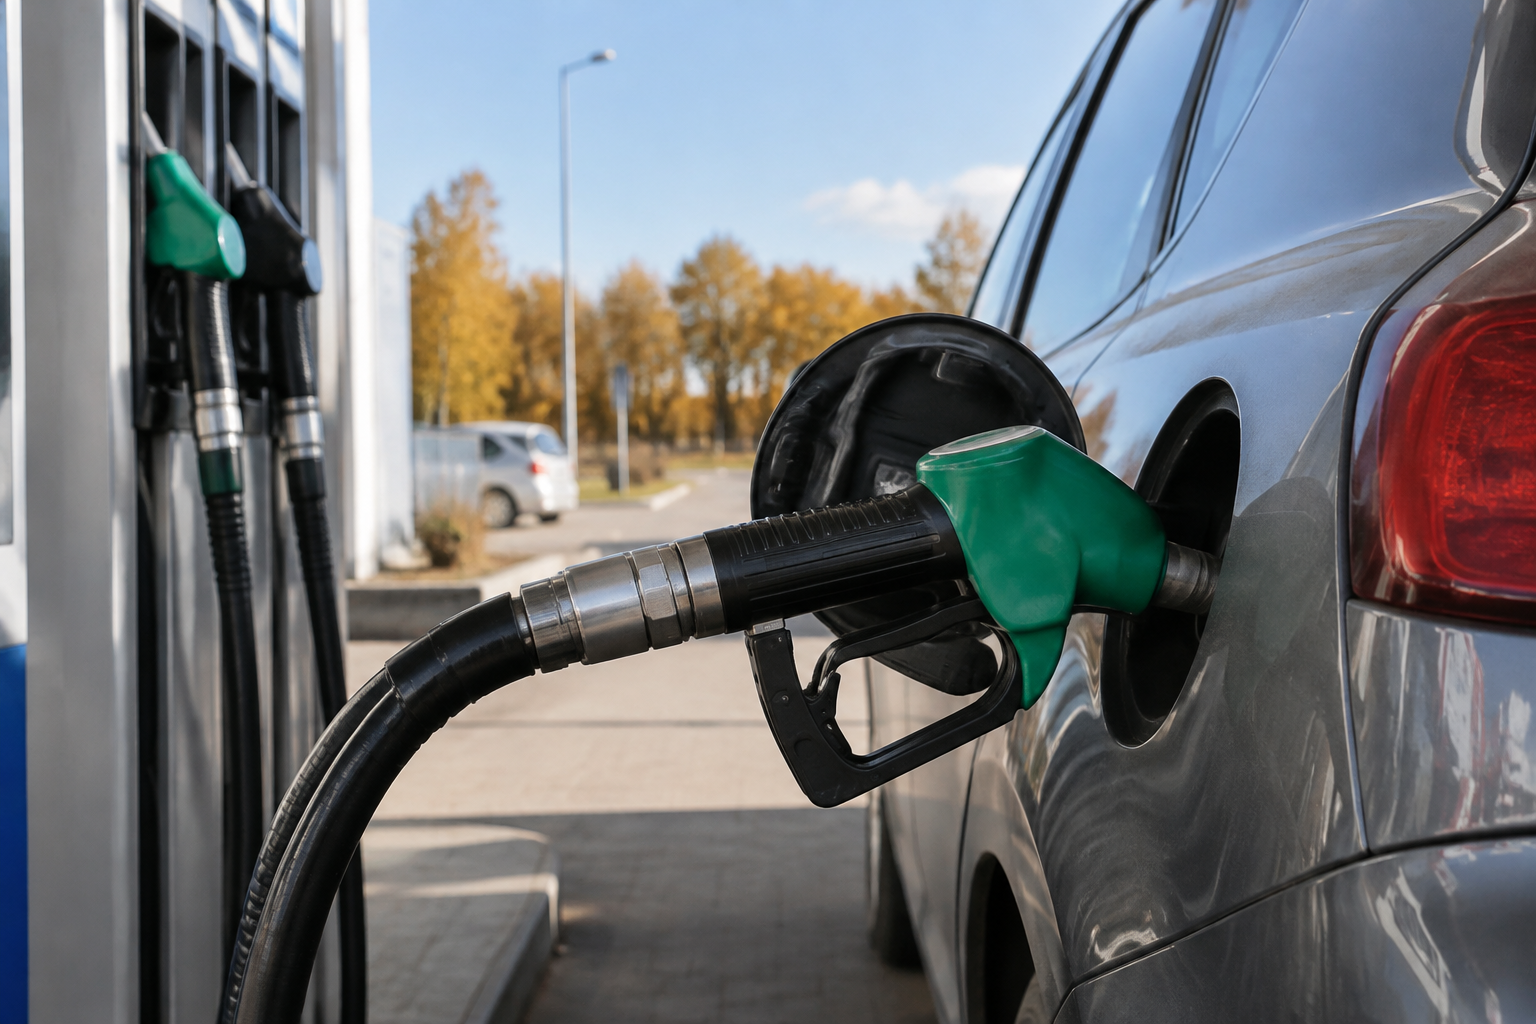
Bensinskatten består av energiskatt, koldioxidskatt och moms. Under hösten 2026 är skattenivån lägre än normalt, men den tillfälliga lättnaden är uppdelad i olika perioder.
Den svenska bensinskatten är tillfälligt lägre under hösten 2026, men förändringen sker i två steg. Den tillfälliga sänkningen av energiskatten upphörde den 30 september. Samtidigt gäller den tillfälliga sänkningen av koldioxidskatten till och med den 30 november 2026.
För bensin i miljöklass 1 uppgår energiskatten från den 1 oktober till 1,52 kronor per liter. Koldioxidskatten är under den tillfälliga perioden 87 öre per liter. Den sammanlagda punktskatten blir därmed 2,39 kronor per liter, exklusive moms.
Tre skatter påverkar priset vid pump
Begreppet bensinskatt används ofta som ett samlingsnamn för tre olika skatter: energiskatt, koldioxidskatt och mervärdesskatt. Energiskatten och koldioxidskatten tas ut per liter, vilket gör den fasta delen av beskattningen oberoende av det aktuella råolje- och bensinpriset.
Moms tas ut med 25 procent på hela priset, inklusive energi- och koldioxidskatten. Det innebär att även skattebeloppen ingår i underlaget för momsen. Till den fasta skattedelen kommer dessutom moms på kostnaden för själva bensinen och på bruttomarginalen.
Med ett pumppris på 18,03 kronor per liter blir den totala skatten, enligt ett exempel från Ekonomifakta, 6 kronor per liter. Det motsvarar 33,3 procent av slutpriset. Andelen varierar när bensinpriset förändras, eftersom momsen på den skattefria delen följer prisnivån.
Tillfälliga beslut ger ryckig skattenivå
Under 2026 har skatten på bensin ändrats flera gånger. Från den 1 maj sänktes energiskatten tillfälligt. Mellan den 1 juli och den 30 september gällde både sänkt energi- och koldioxidskatt. Från den 1 oktober återgick energiskatten till den ordinarie nivån, medan den lägre koldioxidskatten ligger kvar till och med november.
För drivmedelsbranschen innebär modellen att skattekomponenten i pumppriset förändras under korta intervall, samtidigt som produktkostnad, växelkurs och marginaler fortsätter att påverka slutpriset. För konsumenter och transportföretag blir det därför viktigt att skilja mellan permanenta skattesatser och tidsbegränsade lättnader.
Bensinskatten är inte heller den enda politiska faktorn bakom priset. Reduktionsplikten påverkar kostnaden genom kraven på inblandning av biodrivmedel, men är ett styrmedel och ingen skatt. Intäkterna från bensinskatten är inte öronmärkta för vägändamål utan går till statens budget.